
Krankentaggeldversicherung: Warum die neuen Regeln der Versicherungsbranche nicht genügen
Steigende Prämien in der Krankentaggeldversicherung und gekündigte Verträge gefährden die finanzielle Absicherung der Arbeitnehmenden im Krankheitsfall. Ein neues Abkommen des Schweizerischen Versicherungsverbands (SVV) soll den Versicherungswechsel erleichtern und den Zugang zum Versicherungsschutz verbessern. Travail.Suisse hat das Abkommen analysiert und sieht nach wie vor grosse Lücken in der Absicherung. Travail.Suisse fordert deshalb eine grundlegende Reform, die bezahlbaren Versicherungsschutz sichert und die Prävention stärkt.
Die Probleme in der Krankentaggeldversicherung sind gravierend. Unternehmen sind zunehmend mit Prämienerhöhungen konfrontiert, die sie nicht stemmen können. Andere erhalten die Kündigung oder gar keine Offerten, wenn sie eine neue Krankentaggeldversicherung suchen. Das hat direkte Auswirkungen auf die Arbeitnehmenden. Die Absicherung im Krankheitsfall wird prekärer und die Beiträge der Arbeitnehmenden an die Kosten der Krankentaggeldversicherung, nehmen zu.
Grundzüge des SVV-Abkommens
Dieser Druck wird nun auch vom Schweizerischen Versicherungsverband wahrgenommen. Die grössten Versicherer haben sich deshalb auf ein Abkommen geeinigt, das einige der Probleme adressieren soll.
Das Abkommen sieht neu eine Vorleistungspflicht vor. Diese kommt zum Tragen, wenn ein Unternehmen den Krankentaggeld-Versicherer wechselt. Der bisherige Versicherer muss neu die Kosten von laufenden Fällen übernehmen, solange mit dem neuen Versicherer noch nicht geklärt ist, wann der Vertrag übergeben wird. So sind die Versicherungsleistungen auch dann lückenlos gewährleistet, wenn sich der bisherige und der neue Versicherer bei der Übergabe nicht einig sind.
Weiter sieht das Abkommen vor, eine neue Zuweisungsstelle einzusetzen. Arbeitgeber, die keine Offerten für Krankentaggeldversicherungen bekommen, werden von der Zuweisungsstelle einem Versicherer zugewiesen, der ein Angebot für die nächsten zwei Jahre machen muss. Dabei kann der Versicherer die bisherigen Prämien maximal verdreifachen.
Um einer neuen Versicherung zugewiesen zu werden, muss der Arbeitgeber jedoch bestimmte Bedingungen erfüllen: Er muss von mindestens drei Versicherern abgelehnt worden sein. Oder er muss vom bisherigen Versicherer für die nächste Vertragsperiode ein Angebot erhalten haben, das mehr als 200% höher ist als das bisherige.
Auch das neue Angebot des zugewiesenen Versicherers muss gewisse Grundbedingungen erfüllen. Wenn der Arbeitgeber bereits eine Versicherung hatte, muss das neue Angebot mindestens die bisherige Deckung beinhalten. Neue personenbezogene Vorbehalte sind nicht möglich und der Vertrag darf frühestens nach zwei Jahren aufgelöst werden. Wenn der Arbeitgeber vorher keine Krankentaggeldversicherung hatte, muss der Versicherer ein Standardangebot machen mit 30 Tagen Wartefrist und 80% Lohnersatz während 720 respektive 730 Tagen. Neue personenbezogene Vorbehalte sind hingegen bei Unternehmen mit maximal fünf Angestellten zulässig. Der Versicherer muss den Vertrag auch in diesem Fall für mindestens zwei Jahre abschliessen und darf ihn vor Ablauf dieser Frist nicht kündigen.
Prämien steigen weiter
Das Abkommen des SVV bringt Verbesserungen für Unternehmen, die plötzlich mit einer massiven Erhöhung der Prämien konfrontiert sind. Er verschafft diesen Unternehmen eine kurze Verschnaufpause, weil sie für die nächsten zwei Jahre eine Krankentaggeldversicherung mit nicht unermesslich hohen Prämien erhalten.
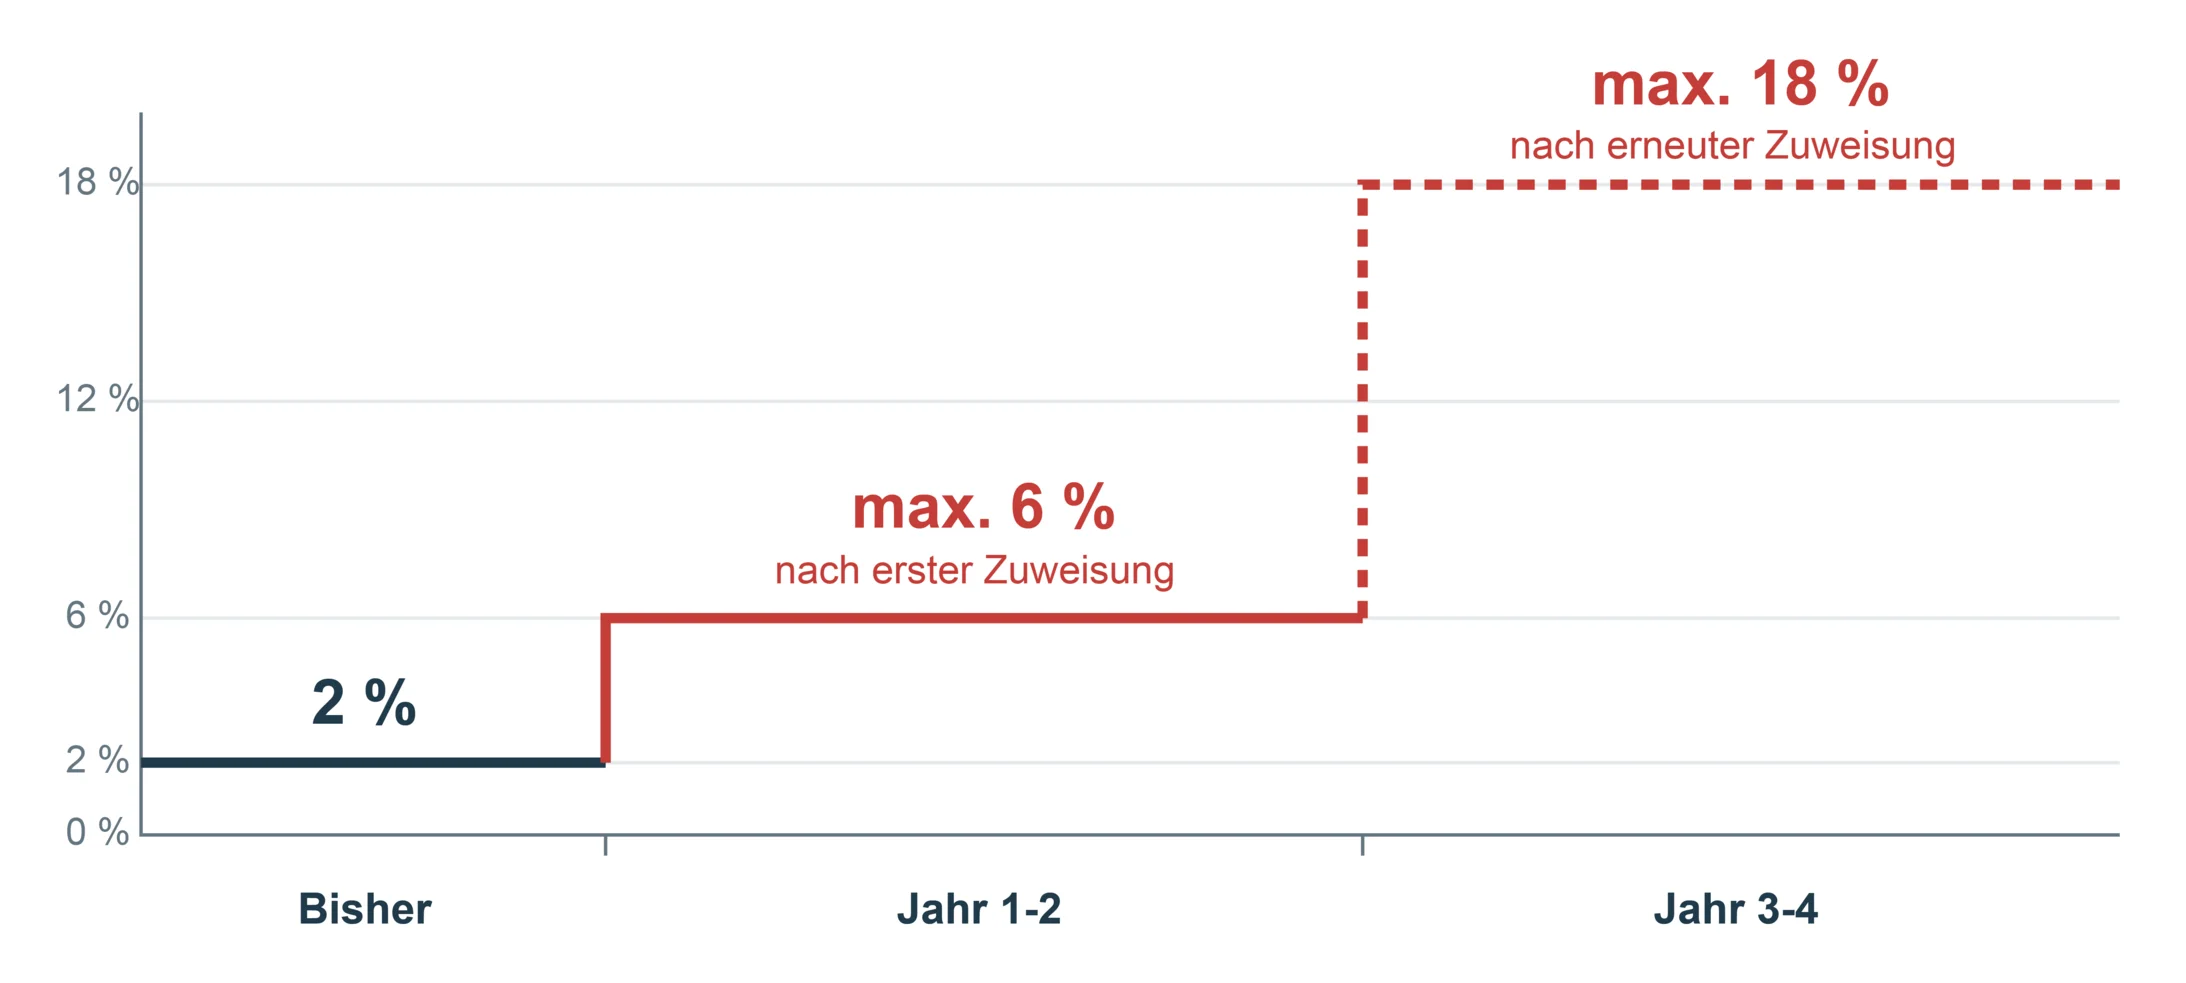
Allerdings stellt sich die Frage, wie es nach diesen zwei Jahren weiter geht. 58 Prozent der Unternehmen bezahlen heute Krankentaggeld-Prämien in der Höhe von ein bis zwei Prozent der Lohnsumme.(1) Folgendes fiktives Beispiel soll dies verdeutlichen: Unternehmen A hat bisher 2 Prozent der Lohnsumme für die Krankentaggeldversicherung bezahlt. Nun wird ihm von seiner bisherigen Versicherung ein massiver Prämienaufschlag in Aussicht gestellt – das Unternehmen soll neu 8 Prozente der Lohnsumme für die Krankentaggeldversicherung bezahlen. Deshalb kommt es ins Zuweisungsverfahren. Dieses Unternehmen wird in den nächsten zwei Jahren maximal 6 Prozent der Lohnsumme für die Krankentaggeldversicherung zahlen. Nach Ablauf dieser zwei Jahre kann der Versicherer die Versicherung künden oder ein höheres Angebot machen. Erst wenn das Angebot nun bei über 18 Prozent der Lohnsumme liegt, könnte das Unternehmen erneut ins Zuweisungsverfahren kommen. Gleichzeitig werden wohl die meisten Unternehmen bereits eine Verdoppelung mit Prämien von 12 Prozent nicht tragen können. Das Beispiel zeigt: Das Problem der steigenden Prämienlast wird mit dem SVV-Abkommen nicht gelöst.
Krankentaggeld-Prämien in Prozent der Lohnsumme (fiktives Beispiel)
Fehlende Prävention
Es gibt mit diesem Abkommen zudem nach wie vor keinen Anreiz, in die Prävention zu investieren. Der Versicherer kann sich des Unternehmens und des damit verbundenen Risikos nach zwei Jahren wieder entledigen. Versicherer können so weiterhin dafür sorgen, dass sie in erster Linie «gute Risiken» versichern und «schlechte Risiken» wieder loswerden. Sie haben somit keinen Anreiz, in die Prävention zu investieren. Für eine Stärkung der Prävention braucht es einen grösseren Pool der Risiken, damit auch die Versicherer ein Interesse daran haben, dass die Arbeitnehmenden nicht krank werden. Das zeigt das Beispiel der SUVA, die sehr stark in die Prävention investiert und wo die Zahl der Unfälle stark gesenkt werden konnte.
Aus verschiedenen Gründen nehmen die gesundheitsbedingten Absenzen von Arbeitnehmenden stetig zu.(2) Die Krankentaggeldversicherung wäre ein gutes Instrument, um Arbeitnehmende und Arbeitgebende bei einem Krankheitsfall frühzeitig zu begleiten und dafür zu sorgen, dass die betroffenen Arbeitnehmenden rasch wieder gesund werden und sich Krankheitsfälle in Unternehmen nicht häufen. Sowohl für die Gesundheit der Arbeitnehmenden als auch für die Produktivität von Unternehmen und für die Invalidenversicherung wäre dies von grosser Bedeutung.
Gouverner, c’est prévoir
Der Ständerat wird sich in den kommenden Monaten erneut mit der Krankentaggeldversicherung befassen und entscheiden, ob er das aktuelle System als ausreichend betrachtet. Für Travail.Suisse ist klar, dass eine vorausschauende Politik mehr braucht als ein vorübergehendes Pflaster. Der Vorschlag des Versicherungsverbands verschafft der Politik die nötige Zeit, um das Problem umfassender anzugehen.
Schon heute bezahlen 27 Prozent der Unternehmen mehr als 2 Prozent ihrer Lohnsumme für die Krankentaggeldversicherung.(3) 35 Prozent der Unternehmen haben in den letzten 5 Jahren bereits eine Prämienerhöhung erlebt.(4) Es ist leider davon auszugehen, dass diese Tendenzen sich noch verstärken werden, wenn nicht in die Prävention investiert wird. Das hat auch Einfluss auf weitere Sozialversicherungen, insbesondere die Invalidenversicherung, weil immer mehr Arbeitnehmende nicht mehr gesund werden und auf eine Rente angewiesen sind.
Für Travail.Suisse ist deshalb klar, dass jetzt die Zeit ist, zu handeln und die Krankentaggeldversicherung neu aufzustellen. Dazu hat Travail.Suisse ein eigenes Modell ausgearbeitet.
- Ecoplan: Daten und Informationen zur Krankentaggeldversicherung. 1.12.2025, S. 25.
- Travail.Suisse (2026): Gesundheitsbedingte Absenzen bei Arbeitnehmenden
- Ecoplan: Daten und Informationen zur Krankentaggeldversicherung. 1.12.2025, S. 25
- Ecoplan: Daten und Informationen zur Krankentaggeldversicherung. 1.12.2025, S. 16
Das Travail.Suisse-Modell für eine solidarische Krankentaggeldversicherung
1. Einführung eines KTG-Leistungsobligatoriums
Alle Arbeitnehmenden sollen im Krankheitsfall Anspruch auf eine Lohnfortzahlung während 730 Tagen haben. Gesetzlich werden zudem Mindeststandards etwa bei den Wartetagen und bei der Koordination mit der Invalidenversicherung festgelegt. Für Arbeitnehmende mit tiefen Einkommen soll eine 100-prozentige Lohnfortzahlung gelten.
2. Schaffung einer öffentlich-rechtlichen KTG-Versicherungsanstalt
Eine unabhängige, öffentlich-rechtliche Versicherungsanstalt soll eine verlässliche und bezahlbare Versicherungslösung für alle Unternehmen anbieten. Sie soll von den Sozialpartnern getragen werden, allen Unternehmen Zugang gewähren und einen starken Auftrag für Prävention und Rehabilitation erhalten. Die Anstalt könnte in bestehende Strukturen wie die SUVA integriert oder als eigenständige Institution geschaffen werden.
3. Versicherungspflicht für Unternehmen mit einer Lohnsumme unter CHF 1 Mio. bei der öffentlich-rechtlichen KTG-Versicherungsanstalt
Unternehmen mit einer jährlichen Lohnsumme unter CHF 1 Mio. müssen sich obligatorisch bei der öffentlich-rechtlichen Versicherungsanstalt versichern lassen. Für grössere Unternehmen bleibt die Wahlfreiheit bestehen: Sie können das Risiko selbst tragen, sich bei einem privaten Versicherer oder bei der öffentlichen Anstalt versichern – solang sie die gesetzlichen Mindestleistungen gewährleisten. Ein Sicherheitsfonds, finanziert durch Beiträge aller KTG-Versicherungsanstalten, sorgt für einen solidarischen Risikoausgleich und schützt die Lohnfortzahlung auch bei Insolvenz eines Unternehmens.
Link zum Positionspapier: Travail.Suisse-Modell für eine solidarische Krankentaggeldversicherung